Domain fremdkapitalquote.de kaufen?
Wir ziehen mit dem Projekt
fremdkapitalquote.de um.
Sind Sie am Kauf der Domain
fremdkapitalquote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fremdkapitalquote.de kaufen?
Ist fx0 streng monoton steigend?
Um zu bestimmen, ob fx0 streng monoton steigend ist, müssen wir die Ableitung von fx0 betrachten. Wenn die Ableitung positiv ist, ist die Funktion streng monoton steigend. Wenn die Ableitung negativ ist, ist die Funktion streng monoton fallend. Wenn die Ableitung null ist, gibt es an dieser Stelle einen Wendepunkt. **
Was passiert, wenn fx0 ist?
Wenn f(x0) = 0 ist, bedeutet dies, dass der Funktionswert an der Stelle x0 den Wert Null hat. Dies kann bedeuten, dass x0 eine Nullstelle der Funktion ist, da f(x0) = 0 bedeutet, dass die Funktion den y-Achsen-Schnitt bei x = x0 hat. Es kann auch bedeuten, dass x0 ein kritischer Punkt der Funktion ist, an dem die Ableitung der Funktion null ist. **
Ähnliche Suchbegriffe für Fx0
Top-Angebote
Produkte zum Begriff Fx0:

-
Was bedeutet "fx0" in Mathe?
"fx0" ist keine gängige mathematische Bezeichnung oder Abkürzung. Ohne weitere Informationen ist es schwierig, eine genaue Bedeutung zu bestimmen. Es könnte sich um eine individuelle Notation oder einen Variablennamen handeln, der in einem bestimmten mathematischen Kontext verwendet wird. **
-
Verstehe ich fx0 fx nicht richtig?
FX0 FX ist eine Abkürzung für "Foreign Exchange Zero Foreign Exchange" und bezieht sich auf den Handel mit Währungen ohne den Einsatz von Fremdwährungen. Es handelt sich um eine Art von Devisenhandel, bei dem Transaktionen ausschließlich in der Basiswährung durchgeführt werden. Diese Art des Handels kann für bestimmte Anleger oder Unternehmen von Vorteil sein, da sie das Risiko von Währungsschwankungen minimiert. **
-
Was ist der Unterschied zwischen FX und FX0?
FX und FX0 sind beide Serien von programmierbaren Steuerungen von Mitsubishi Electric. Der Hauptunterschied liegt in der Leistungsfähigkeit und den Funktionen der beiden Serien. Die FX-Serie bietet eine breite Palette von Funktionen und ist für komplexe Anwendungen geeignet, während die FX0-Serie eine kostengünstigere Option ist und sich für einfachere Anwendungen eignet. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **

Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
Kannst du ein Beispiel geben, bei dem fx0 keinen Sattelpunkt für f zur Folge hat?
Ja, ein Beispiel dafür wäre die Funktion f(x) = x^3. In diesem Fall ist f'(x) = 3x^2, und f'(0) = 0. Obwohl f'(0) = 0 ist, handelt es sich bei x = 0 nicht um einen Sattelpunkt, sondern um einen Wendepunkt. **
Top-Angebote
Produkte zum Begriff Fx0:
-
Ist fx0 streng monoton steigend?
Um zu bestimmen, ob fx0 streng monoton steigend ist, müssen wir die Ableitung von fx0 betrachten. Wenn die Ableitung positiv ist, ist die Funktion streng monoton steigend. Wenn die Ableitung negativ ist, ist die Funktion streng monoton fallend. Wenn die Ableitung null ist, gibt es an dieser Stelle einen Wendepunkt. **
-
Was passiert, wenn fx0 ist?
Wenn f(x0) = 0 ist, bedeutet dies, dass der Funktionswert an der Stelle x0 den Wert Null hat. Dies kann bedeuten, dass x0 eine Nullstelle der Funktion ist, da f(x0) = 0 bedeutet, dass die Funktion den y-Achsen-Schnitt bei x = x0 hat. Es kann auch bedeuten, dass x0 ein kritischer Punkt der Funktion ist, an dem die Ableitung der Funktion null ist. **
-
Was bedeutet "fx0" in Mathe?
"fx0" ist keine gängige mathematische Bezeichnung oder Abkürzung. Ohne weitere Informationen ist es schwierig, eine genaue Bedeutung zu bestimmen. Es könnte sich um eine individuelle Notation oder einen Variablennamen handeln, der in einem bestimmten mathematischen Kontext verwendet wird. **
-
Verstehe ich fx0 fx nicht richtig?
FX0 FX ist eine Abkürzung für "Foreign Exchange Zero Foreign Exchange" und bezieht sich auf den Handel mit Währungen ohne den Einsatz von Fremdwährungen. Es handelt sich um eine Art von Devisenhandel, bei dem Transaktionen ausschließlich in der Basiswährung durchgeführt werden. Diese Art des Handels kann für bestimmte Anleger oder Unternehmen von Vorteil sein, da sie das Risiko von Währungsschwankungen minimiert. **
Ähnliche Suchbegriffe für Fx0
-
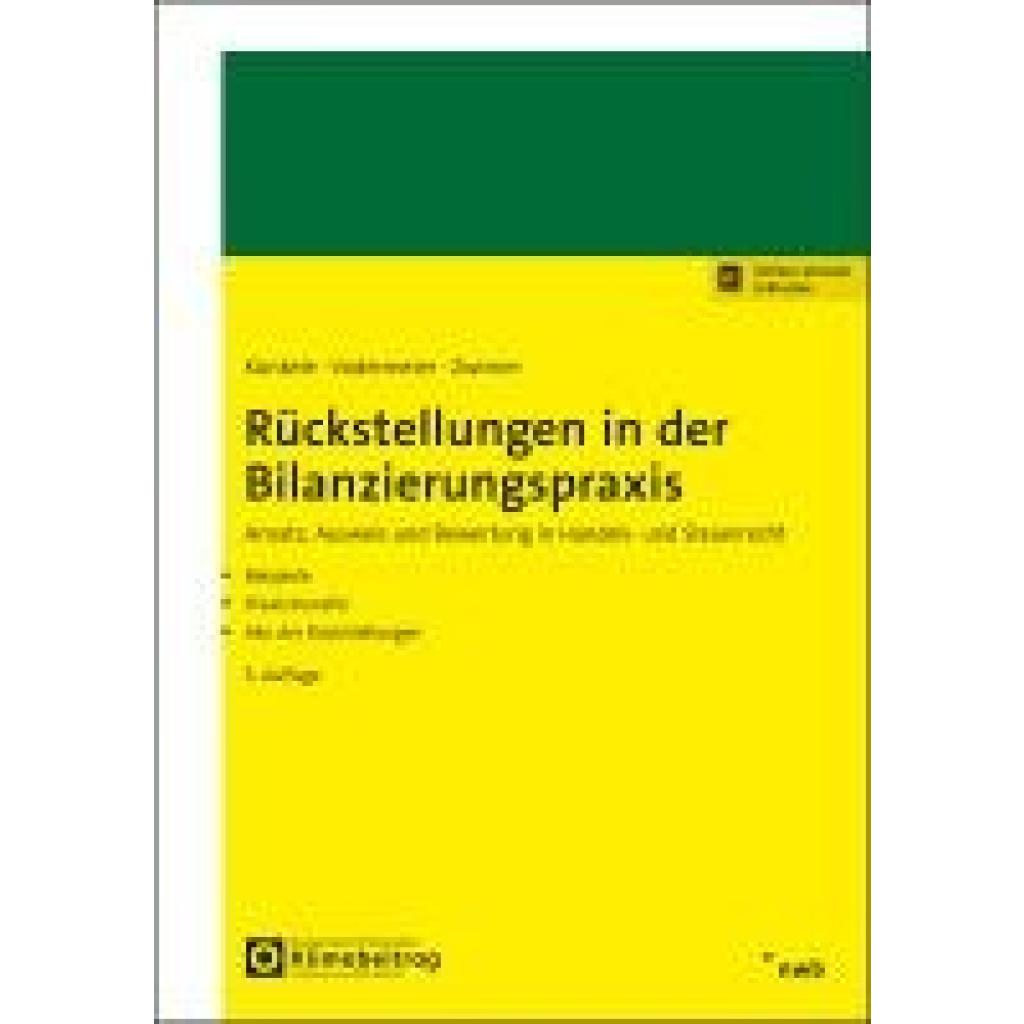
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen FX und FX0?
FX und FX0 sind beide Serien von programmierbaren Steuerungen von Mitsubishi Electric. Der Hauptunterschied liegt in der Leistungsfähigkeit und den Funktionen der beiden Serien. Die FX-Serie bietet eine breite Palette von Funktionen und ist für komplexe Anwendungen geeignet, während die FX0-Serie eine kostengünstigere Option ist und sich für einfachere Anwendungen eignet. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
-
Was sind Rückstellungen für ungewisse Verbindlichkeiten?
Rückstellungen für ungewisse Verbindlichkeiten sind finanzielle Reserven, die ein Unternehmen bildet, um mögliche zukünftige Verpflichtungen abzudecken, bei denen der genaue Betrag oder Zeitpunkt noch nicht sicher ist. Diese Rückstellungen dienen dazu, sich gegen potenzielle Verluste oder Verpflichtungen zu schützen, die aus bereits eingegangenen Geschäften oder Ereignissen resultieren könnten. Beispiele für ungewisse Verbindlichkeiten, für die Rückstellungen gebildet werden können, sind Garantieansprüche, Rechtsstreitigkeiten oder Umweltschäden. Durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten können Unternehmen ihre finanzielle Stabilität und Transparenz verbessern. **
-
Kannst du ein Beispiel geben, bei dem fx0 keinen Sattelpunkt für f zur Folge hat?
Ja, ein Beispiel dafür wäre die Funktion f(x) = x^3. In diesem Fall ist f'(x) = 3x^2, und f'(0) = 0. Obwohl f'(0) = 0 ist, handelt es sich bei x = 0 nicht um einen Sattelpunkt, sondern um einen Wendepunkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.