Domain fremdkapitalquote.de kaufen?
Wir ziehen mit dem Projekt
fremdkapitalquote.de um.
Sind Sie am Kauf der Domain
fremdkapitalquote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fremdkapitalquote.de kaufen?
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **

Ähnliche Suchbegriffe für Gebucht
Top-Angebote
Produkte zum Begriff Gebucht:
-
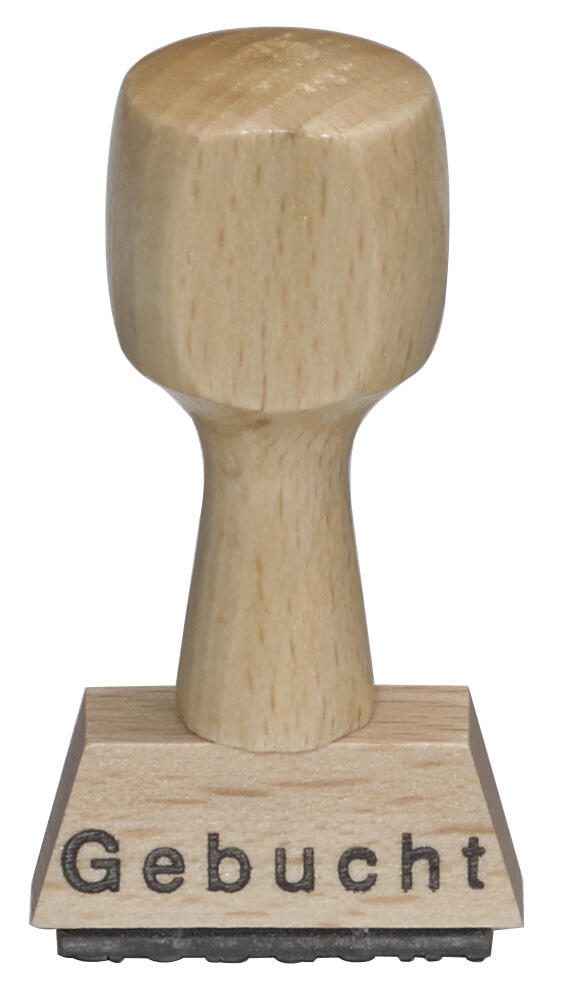
Colop Textstempel »Gebucht« braun, 4x6.5x1.5 cmTextstempel »Gebucht«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Gebucht, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 40 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 40 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie wird Eigenkapital gebucht?
Eigenkapital wird in der Bilanz eines Unternehmens als Passivposten ausgewiesen. Es repräsentiert die finanziellen Ansprüche der Eigentümer an das Unternehmen. Bei der Buchung von Eigenkapital wird in der Regel der Gewinn oder Verlust des Unternehmens am Ende eines Geschäftsjahres berücksichtigt. Dieser wird entweder dem Eigenkapital zugeführt (bei Gewinn) oder vom Eigenkapital abgezogen (bei Verlust). Eigenkapital kann auch durch Kapitaleinlagen der Eigentümer oder durch die Umwandlung von Rücklagen erhöht werden. Insgesamt dient das Eigenkapital als wichtige Kennzahl für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Was wird auf sonstige Verbindlichkeiten gebucht?
Auf sonstige Verbindlichkeiten werden alle Verpflichtungen gebucht, die nicht unter die gängigen Kategorien wie Darlehen, Lieferantenverbindlichkeiten oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen, Garantien oder sonstigen Verträgen sein. Auch unklare oder ungewisse Verbindlichkeiten, die noch nicht genau zugeordnet werden können, werden oft unter sonstige Verbindlichkeiten erfasst. Es ist wichtig, diese Position im Jahresabschluss genau zu dokumentieren und zu überwachen, um einen klaren Überblick über alle Verbindlichkeiten des Unternehmens zu haben. Was wird auf sonstige Verbindlichkeiten gebucht? **
-
Werden Verbindlichkeiten im Soll oder Haben gebucht?
Verbindlichkeiten werden im Rechnungswesen im Haben gebucht. Das bedeutet, dass sie auf der Passivseite der Bilanz erscheinen. Wenn ein Unternehmen beispielsweise eine Rechnung erhält und diese noch nicht bezahlt hat, wird die Verbindlichkeit im Haben verbucht. Durch die Verbuchung im Haben wird deutlich, dass das Unternehmen eine Zahlungsverpflichtung gegenüber einem Dritten hat. Die Buchung im Haben sorgt für eine korrekte Darstellung der finanziellen Verhältnisse des Unternehmens und ermöglicht eine transparente Bilanzierung. **
Wie werden Rückstellungen in der Bilanz eines Unternehmens gebucht und welche Bedeutung haben sie für die finanzielle Planung und Berichterstattung?
Rückstellungen werden in der Bilanz als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen des Unternehmens abzudecken, deren Höhe und Zeitpunkt noch nicht genau feststehen. Rückstellungen haben eine wichtige Bedeutung für die finanzielle Planung, da sie die Liquidität des Unternehmens beeinflussen, und für die Berichterstattung, da sie die tatsächliche finanzielle Lage des Unternehmens widerspiegeln. **
Was sind Rückstellungen und wie werden sie in der Finanzbuchhaltung gebucht?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen der Erfassung zukünftiger Verpflichtungen und werden in der Bilanz als Passiva ausgewiesen. In der Finanzbuchhaltung werden Rückstellungen durch einen Aufwand und eine Verbindlichkeit gebucht. **
Top-Angebote
Produkte zum Begriff Gebucht:
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie wird Eigenkapital gebucht?
Eigenkapital wird in der Bilanz eines Unternehmens als Passivposten ausgewiesen. Es repräsentiert die finanziellen Ansprüche der Eigentümer an das Unternehmen. Bei der Buchung von Eigenkapital wird in der Regel der Gewinn oder Verlust des Unternehmens am Ende eines Geschäftsjahres berücksichtigt. Dieser wird entweder dem Eigenkapital zugeführt (bei Gewinn) oder vom Eigenkapital abgezogen (bei Verlust). Eigenkapital kann auch durch Kapitaleinlagen der Eigentümer oder durch die Umwandlung von Rücklagen erhöht werden. Insgesamt dient das Eigenkapital als wichtige Kennzahl für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
Ähnliche Suchbegriffe für Gebucht
-
Colop Textstempel »Gebucht« braun, 4x6.5x1.5 cmTextstempel »Gebucht«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Gebucht, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 40 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 40 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was wird auf sonstige Verbindlichkeiten gebucht?
Auf sonstige Verbindlichkeiten werden alle Verpflichtungen gebucht, die nicht unter die gängigen Kategorien wie Darlehen, Lieferantenverbindlichkeiten oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen, Garantien oder sonstigen Verträgen sein. Auch unklare oder ungewisse Verbindlichkeiten, die noch nicht genau zugeordnet werden können, werden oft unter sonstige Verbindlichkeiten erfasst. Es ist wichtig, diese Position im Jahresabschluss genau zu dokumentieren und zu überwachen, um einen klaren Überblick über alle Verbindlichkeiten des Unternehmens zu haben. Was wird auf sonstige Verbindlichkeiten gebucht? **
-
Werden Verbindlichkeiten im Soll oder Haben gebucht?
Verbindlichkeiten werden im Rechnungswesen im Haben gebucht. Das bedeutet, dass sie auf der Passivseite der Bilanz erscheinen. Wenn ein Unternehmen beispielsweise eine Rechnung erhält und diese noch nicht bezahlt hat, wird die Verbindlichkeit im Haben verbucht. Durch die Verbuchung im Haben wird deutlich, dass das Unternehmen eine Zahlungsverpflichtung gegenüber einem Dritten hat. Die Buchung im Haben sorgt für eine korrekte Darstellung der finanziellen Verhältnisse des Unternehmens und ermöglicht eine transparente Bilanzierung. **
-
Wie werden Rückstellungen in der Bilanz eines Unternehmens gebucht und welche Bedeutung haben sie für die finanzielle Planung und Berichterstattung?
Rückstellungen werden in der Bilanz als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen des Unternehmens abzudecken, deren Höhe und Zeitpunkt noch nicht genau feststehen. Rückstellungen haben eine wichtige Bedeutung für die finanzielle Planung, da sie die Liquidität des Unternehmens beeinflussen, und für die Berichterstattung, da sie die tatsächliche finanzielle Lage des Unternehmens widerspiegeln. **
-
Was sind Rückstellungen und wie werden sie in der Finanzbuchhaltung gebucht?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch ungewiss sind, aber wahrscheinlich eintreten werden. Sie dienen der Erfassung zukünftiger Verpflichtungen und werden in der Bilanz als Passiva ausgewiesen. In der Finanzbuchhaltung werden Rückstellungen durch einen Aufwand und eine Verbindlichkeit gebucht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.