Domain fremdkapitalquote.de kaufen?
Wir ziehen mit dem Projekt
fremdkapitalquote.de um.
Sind Sie am Kauf der Domain
fremdkapitalquote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fremdkapitalquote.de kaufen?
Warum sind Zinsen haram?
Im Islam sind Zinsen haram, da sie als unfaire Ausbeutung betrachtet werden. Der Islam fördert den gerechten Austausch von Waren und Dienstleistungen, bei dem beide Parteien gleichermaßen profitieren. Zinsen werden als eine Form des unfairen Gewinns betrachtet, da sie den Kreditnehmer belasten und den Kreditgeber begünstigen. **
Warum sind Zinsen im Islam haram?
Im Islam sind Zinsen haram, da sie als unfaire Ausbeutung und Ausnutzung anderer Menschen betrachtet werden. Der Islam fördert den gerechten Austausch von Waren und Dienstleistungen und betrachtet Zinsen als eine Form von unverdientem Einkommen, das zu sozialer Ungerechtigkeit führen kann. Stattdessen wird im Islam das Konzept des Gewinn- und Verlustteilens in Partnerschaften und Investitionen bevorzugt. **
Ähnliche Suchbegriffe für Haram
Top-Angebote
Produkte zum Begriff Haram:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Sind Zinsen in der Schule haram?
Die Frage, ob Zinsen in der Schule haram sind, hängt von der religiösen Auslegung ab. Im Islam gilt Zins als unzulässig (haram), da er als Ausbeutung und Ungerechtigkeit betrachtet wird. Es ist daher möglich, dass einige Muslime Zinsen in der Schule als unzulässig betrachten könnten. **
-
Warum sind Zinsen im Islam haram?
Im Islam sind Zinsen haram, da sie als unfaire Ausbeutung und Ungerechtigkeit betrachtet werden. Der Islam fördert ein gerechtes Wirtschaftssystem, in dem Gewinne und Verluste gerecht geteilt werden. Zinsen werden als eine Form des unverdienten Einkommens angesehen, das zu sozialer Ungleichheit führen kann. **
-
Sind Zinsen im Islam wirklich haram?
Ja, im Islam sind Zinsen (Riba) verboten. Dies basiert auf dem Prinzip, dass Geld keinen Wert an sich hat und daher kein Gewinn durch das Verleihen von Geld erzielt werden darf. Stattdessen wird im Islam empfohlen, auf Gewinnbeteiligungen oder den Austausch von Waren und Dienstleistungen zu setzen. **
-
Warum sind Zinsen im Islam verboten (haram)?
Im Islam sind Zinsen verboten, weil sie als unfaire Ausbeutung und Ausnutzung anderer Menschen angesehen werden. Der Islam betont die Bedeutung von Gerechtigkeit und Solidarität in wirtschaftlichen Angelegenheiten und fördert den Austausch von Waren und Dienstleistungen auf faire und gleichberechtigte Weise. Zinsen werden als eine Form von unverdientem Einkommen betrachtet, das zu Ungleichheit und sozialer Ungerechtigkeit führen kann. **


Ist es für mich haram, einen Kredit aufzunehmen?
Die Frage, ob es haram ist, einen Kredit aufzunehmen, hängt von der religiösen Auslegung ab. Im Islam ist das Zinsverbot bekannt, daher sehen einige Muslime die Aufnahme von Krediten als haram an. Andere argumentieren jedoch, dass es in bestimmten Situationen erlaubt sein kann, solange keine Zinsen gezahlt werden. Es ist wichtig, mit einem religiösen Gelehrten zu sprechen, um eine genaue Antwort auf diese Frage zu erhalten. **
Sind Aktien haram oder sind Zinsen doch im Spiel?
Die Frage, ob Aktien haram sind oder nicht, hängt von der Auslegung des islamischen Rechts ab. Einige Gelehrte argumentieren, dass der Handel mit Aktien erlaubt ist, solange er den Grundsätzen des islamischen Finanzwesens entspricht. Andere argumentieren, dass der Handel mit Aktien, insbesondere solchen von Unternehmen, die in unislamischen Geschäften tätig sind (z.B. Alkohol, Glücksspiel), verboten ist. Was die Zinsen betrifft, so sind diese im islamischen Finanzwesen in der Regel verboten, da sie als unfaire Ausnutzung von Geld angesehen werden. Es gibt jedoch alternative Finanzinstrumente, wie z.B. islamische Anleihen (Sukuk), die auf Gewinnbeteiligung bas **
Top-Angebote
Produkte zum Begriff Haram:
-
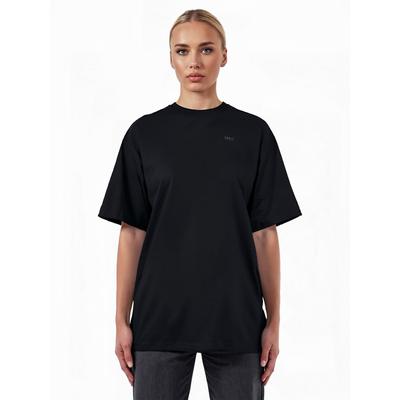
Oversize-Shirt TRUEPRODIGY "Haram F Logo Stickerei Oversized Rundhals", Damen, Gr. L, schwarz, Obermaterial: 100% Baumwolle CO., Rundhals, ShirtsOb Freizeit oder Streetstyle - dieses T-Shirt macht jede Bewegung mit und bleibt dabei immer lässig. Das Damen T-Shirt bringt stilvolle Lässigkeit in deinen Alltag und überzeugt durch seinen urbanen Look., Material: Materialzusammensetzung:...27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Diverse Verbindlichkeiten, Fachbücher von Andreas Leopold HofbauerWo die Reden von kommunitärer Verbindlichkeit inflationär und die Krise der Entscheidung für politisches Wissen wieder attraktiv werden, sollte ein Denken des Politischen frohen Schrittes und Mutes das Weite suchen. Jenseits der Ruhigstellungen in den regulativen Techniken des Humanwissenschaftlichen und Häuslichen werden so andere Fragen an das soziale Band möglich, an die Agenten und Katalysatoren seiner tonalen Mischung, an seine experimentell hergestellten virtuellen Gelenke und an seine materielle Verfasstheit. Das erfordert ein Befassen mit den grammatischen und logischen, textuellen und strukturalen, ökonomischen und rhetorischen Faltungen der Ensembles. Ebenso muss ihre Umtriebigkeit und Differenzierungsmächtigkeit innerhalb von Immanenz und Kontingenz sondiert werden. Im Nachzeichnen solcher metabolischer Spannungen sind freundliche Begleiter unverzichtbar, etwa Spinoza, Chrysipp oder Bellmer. Die so elaborierten Ergebnisse können dann vom Leser als Inputteile für unwahrscheinliche Maschinen verwendet werden, um neue Stile in den Transmissionen zu fräsen.41,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind Zinsen haram?
Im Islam sind Zinsen haram, da sie als unfaire Ausbeutung betrachtet werden. Der Islam fördert den gerechten Austausch von Waren und Dienstleistungen, bei dem beide Parteien gleichermaßen profitieren. Zinsen werden als eine Form des unfairen Gewinns betrachtet, da sie den Kreditnehmer belasten und den Kreditgeber begünstigen. **
-
Warum sind Zinsen im Islam haram?
Im Islam sind Zinsen haram, da sie als unfaire Ausbeutung und Ausnutzung anderer Menschen betrachtet werden. Der Islam fördert den gerechten Austausch von Waren und Dienstleistungen und betrachtet Zinsen als eine Form von unverdientem Einkommen, das zu sozialer Ungerechtigkeit führen kann. Stattdessen wird im Islam das Konzept des Gewinn- und Verlustteilens in Partnerschaften und Investitionen bevorzugt. **
-
Sind Zinsen in der Schule haram?
Die Frage, ob Zinsen in der Schule haram sind, hängt von der religiösen Auslegung ab. Im Islam gilt Zins als unzulässig (haram), da er als Ausbeutung und Ungerechtigkeit betrachtet wird. Es ist daher möglich, dass einige Muslime Zinsen in der Schule als unzulässig betrachten könnten. **
-
Warum sind Zinsen im Islam haram?
Im Islam sind Zinsen haram, da sie als unfaire Ausbeutung und Ungerechtigkeit betrachtet werden. Der Islam fördert ein gerechtes Wirtschaftssystem, in dem Gewinne und Verluste gerecht geteilt werden. Zinsen werden als eine Form des unverdienten Einkommens angesehen, das zu sozialer Ungleichheit führen kann. **
Ähnliche Suchbegriffe für Haram
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oversize-Shirt TRUEPRODIGY "Haram F Logo Stickerei Oversized Rundhals", Damen, Gr. M, schwarz, Obermaterial: 100% Baumwolle CO., Rundhals, ShirtsOb Freizeit oder Streetstyle - dieses T-Shirt macht jede Bewegung mit und bleibt dabei immer lässig. Das Damen T-Shirt bringt stilvolle Lässigkeit in deinen Alltag und überzeugt durch seinen urbanen Look., Material: Materialzusammensetzung:...27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oversize-Shirt TRUEPRODIGY "Haram F Logo Stickerei Oversized Rundhals", Damen, Gr. S, schwarz, Obermaterial: 100% Baumwolle CO., Rundhals, ShirtsOb Freizeit oder Streetstyle - dieses T-Shirt macht jede Bewegung mit und bleibt dabei immer lässig. Das Damen T-Shirt bringt stilvolle Lässigkeit in deinen Alltag und überzeugt durch seinen urbanen Look., Material: Materialzusammensetzung:...27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen im Islam wirklich haram?
Ja, im Islam sind Zinsen (Riba) verboten. Dies basiert auf dem Prinzip, dass Geld keinen Wert an sich hat und daher kein Gewinn durch das Verleihen von Geld erzielt werden darf. Stattdessen wird im Islam empfohlen, auf Gewinnbeteiligungen oder den Austausch von Waren und Dienstleistungen zu setzen. **
-
Warum sind Zinsen im Islam verboten (haram)?
Im Islam sind Zinsen verboten, weil sie als unfaire Ausbeutung und Ausnutzung anderer Menschen angesehen werden. Der Islam betont die Bedeutung von Gerechtigkeit und Solidarität in wirtschaftlichen Angelegenheiten und fördert den Austausch von Waren und Dienstleistungen auf faire und gleichberechtigte Weise. Zinsen werden als eine Form von unverdientem Einkommen betrachtet, das zu Ungleichheit und sozialer Ungerechtigkeit führen kann. **
-
Ist es für mich haram, einen Kredit aufzunehmen?
Die Frage, ob es haram ist, einen Kredit aufzunehmen, hängt von der religiösen Auslegung ab. Im Islam ist das Zinsverbot bekannt, daher sehen einige Muslime die Aufnahme von Krediten als haram an. Andere argumentieren jedoch, dass es in bestimmten Situationen erlaubt sein kann, solange keine Zinsen gezahlt werden. Es ist wichtig, mit einem religiösen Gelehrten zu sprechen, um eine genaue Antwort auf diese Frage zu erhalten. **
-
Sind Aktien haram oder sind Zinsen doch im Spiel?
Die Frage, ob Aktien haram sind oder nicht, hängt von der Auslegung des islamischen Rechts ab. Einige Gelehrte argumentieren, dass der Handel mit Aktien erlaubt ist, solange er den Grundsätzen des islamischen Finanzwesens entspricht. Andere argumentieren, dass der Handel mit Aktien, insbesondere solchen von Unternehmen, die in unislamischen Geschäften tätig sind (z.B. Alkohol, Glücksspiel), verboten ist. Was die Zinsen betrifft, so sind diese im islamischen Finanzwesen in der Regel verboten, da sie als unfaire Ausnutzung von Geld angesehen werden. Es gibt jedoch alternative Finanzinstrumente, wie z.B. islamische Anleihen (Sukuk), die auf Gewinnbeteiligung bas **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.