Domain fremdkapitalquote.de kaufen?
Wir ziehen mit dem Projekt
fremdkapitalquote.de um.
Sind Sie am Kauf der Domain
fremdkapitalquote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fremdkapitalquote.de kaufen?
Welche Zahlen sind reell?
Welche Zahlen sind reell? Reelle Zahlen sind alle Zahlen, die auf der Zahlengeraden dargestellt werden können, einschließlich positiver und negativer ganzer Zahlen, Brüche und Dezimalzahlen. Im Gegensatz zu imaginären Zahlen haben reelle Zahlen keine imaginäre Komponente und können als endliche oder unendliche Dezimalzahlen geschrieben werden. Beispiele für reelle Zahlen sind -3, 0, 1/2, √2 und π. Reelle Zahlen sind die Grundlage der elementaren Algebra und werden in vielen Bereichen der Mathematik und Naturwissenschaften verwendet. **
Wann sind Eigenwerte reell?
Eigenwerte sind reell, wenn die Matrix symmetrisch ist. Eine symmetrische Matrix ist eine quadratische Matrix, die gleich ihrer Transponierten ist. In diesem Fall sind die Eigenwerte reell und die Eigenvektoren können so gewählt werden, dass sie orthogonal zueinander sind. Wenn die Matrix nicht symmetrisch ist, können die Eigenwerte komplex sein. In diesem Fall treten komplexe Konjugierte als Eigenpaare auf. **


Ähnliche Suchbegriffe für Reell
Top-Angebote
Produkte zum Begriff Reell:
-
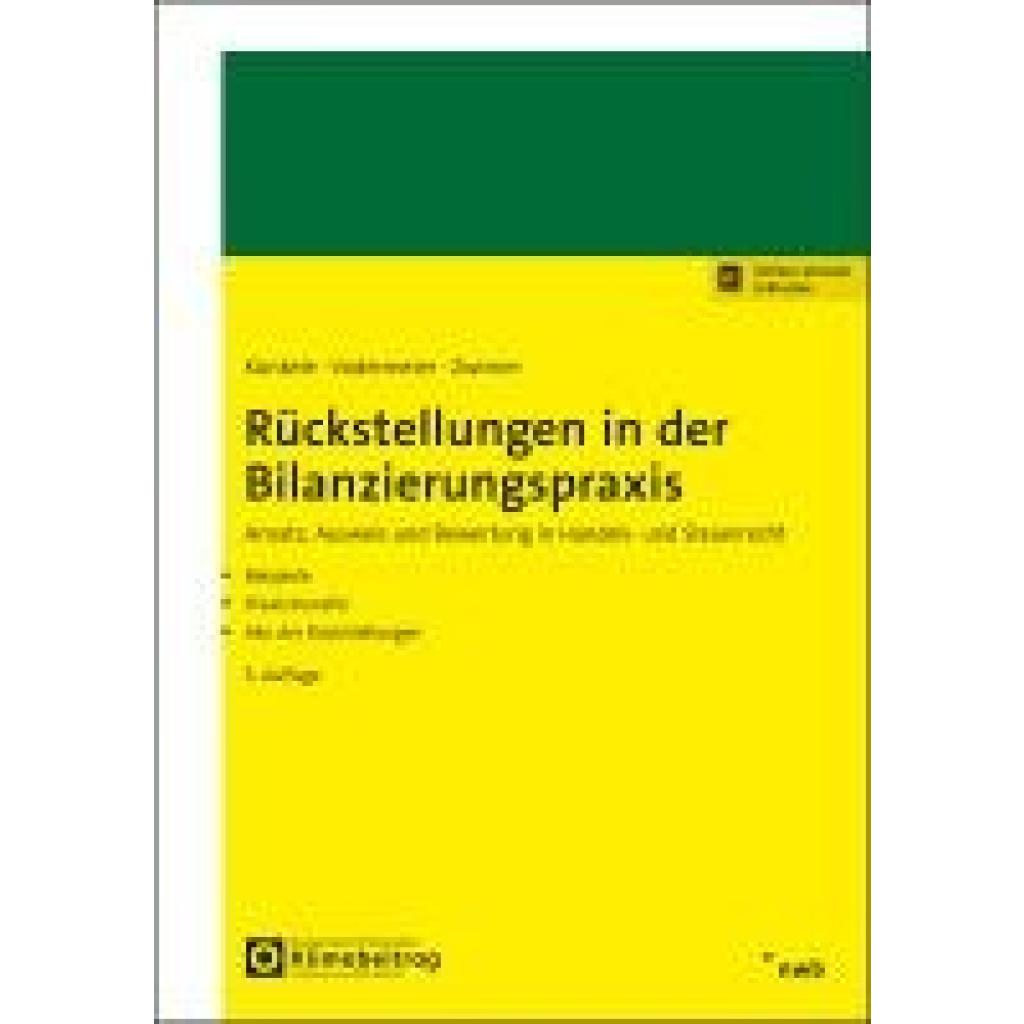
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind alle Zahlen reell?
Nein, nicht alle Zahlen sind reell. Es gibt auch komplexe Zahlen, die aus einem Realteil und einem Imaginärteil bestehen. Reelle Zahlen sind jedoch ein Teilmenge der komplexen Zahlen. **
-
Wann ist eine Zahl reell?
Eine Zahl ist reell, wenn sie auf der Zahlengeraden dargestellt werden kann. Reelle Zahlen umfassen alle rationalen und irrationalen Zahlen, die keine imaginären Anteile haben. Das bedeutet, dass reelle Zahlen als Dezimalzahlen dargestellt werden können, entweder endlich oder unendlich viele Dezimalstellen haben. Im Gegensatz dazu sind komplexe Zahlen eine Erweiterung der reellen Zahlen, da sie auch imaginäre Anteile enthalten können. In der Mathematik werden reelle Zahlen oft als R oder ℝ bezeichnet. **
-
Wann ist ein Bild reell?
Ein Bild ist reell, wenn es eine authentische Darstellung der Realität ist und keine manipulierten oder verfälschten Elemente enthält. Es sollte eine klare und unverfälschte Abbildung von Personen, Objekten oder Szenen sein. Zudem sollte es keine digitalen Bearbeitungen oder Filter enthalten, die das Bild verfälschen könnten. Ein reelles Bild sollte also die Realität so wiedergeben, wie sie tatsächlich ist, ohne künstliche Veränderungen oder Inszenierungen. Letztendlich ist die Reellheit eines Bildes auch subjektiv und kann je nach Betrachter unterschiedlich wahrgenommen werden. **
-
Ist eine Zahl immer reell?
Nein, eine Zahl ist nicht immer reell. Es gibt auch komplexe Zahlen, die aus einem Realteil und einem Imaginärteil bestehen. Reelle Zahlen sind jedoch ein Teilmenge der komplexen Zahlen, bei denen der Imaginärteil gleich null ist. **

Wann ist eine Zahl reell?
Eine Zahl ist reell, wenn sie eine reale Zahl ist, das heißt, wenn sie zur Menge der rationalen oder irrationalen Zahlen gehört. Reelle Zahlen können als Dezimalzahlen dargestellt werden und haben eine endliche oder unendliche Anzahl von Nachkommastellen. Im Gegensatz dazu gehören komplexe Zahlen nicht zur Menge der reellen Zahlen. **
Wann ist eine Zahl nicht reell?
Eine Zahl ist nicht reell, wenn sie nicht auf der Zahlengeraden liegt. Das bedeutet, dass sie entweder imaginär oder komplex ist. Imaginäre Zahlen haben die Form a+bi, wobei i die imaginäre Einheit ist und b eine reelle Zahl. Komplexe Zahlen haben sowohl einen realen als auch einen imaginären Teil. In beiden Fällen sind diese Zahlen nicht reell, da sie nicht einfach auf der Zahlengeraden dargestellt werden können. **
Top-Angebote
Produkte zum Begriff Reell:
-
Welche Zahlen sind reell?
Welche Zahlen sind reell? Reelle Zahlen sind alle Zahlen, die auf der Zahlengeraden dargestellt werden können, einschließlich positiver und negativer ganzer Zahlen, Brüche und Dezimalzahlen. Im Gegensatz zu imaginären Zahlen haben reelle Zahlen keine imaginäre Komponente und können als endliche oder unendliche Dezimalzahlen geschrieben werden. Beispiele für reelle Zahlen sind -3, 0, 1/2, √2 und π. Reelle Zahlen sind die Grundlage der elementaren Algebra und werden in vielen Bereichen der Mathematik und Naturwissenschaften verwendet. **
-
Wann sind Eigenwerte reell?
Eigenwerte sind reell, wenn die Matrix symmetrisch ist. Eine symmetrische Matrix ist eine quadratische Matrix, die gleich ihrer Transponierten ist. In diesem Fall sind die Eigenwerte reell und die Eigenvektoren können so gewählt werden, dass sie orthogonal zueinander sind. Wenn die Matrix nicht symmetrisch ist, können die Eigenwerte komplex sein. In diesem Fall treten komplexe Konjugierte als Eigenpaare auf. **
-
Sind alle Zahlen reell?
Nein, nicht alle Zahlen sind reell. Es gibt auch komplexe Zahlen, die aus einem Realteil und einem Imaginärteil bestehen. Reelle Zahlen sind jedoch ein Teilmenge der komplexen Zahlen. **
-
Wann ist eine Zahl reell?
Eine Zahl ist reell, wenn sie auf der Zahlengeraden dargestellt werden kann. Reelle Zahlen umfassen alle rationalen und irrationalen Zahlen, die keine imaginären Anteile haben. Das bedeutet, dass reelle Zahlen als Dezimalzahlen dargestellt werden können, entweder endlich oder unendlich viele Dezimalstellen haben. Im Gegensatz dazu sind komplexe Zahlen eine Erweiterung der reellen Zahlen, da sie auch imaginäre Anteile enthalten können. In der Mathematik werden reelle Zahlen oft als R oder ℝ bezeichnet. **
Ähnliche Suchbegriffe für Reell
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Bild reell?
Ein Bild ist reell, wenn es eine authentische Darstellung der Realität ist und keine manipulierten oder verfälschten Elemente enthält. Es sollte eine klare und unverfälschte Abbildung von Personen, Objekten oder Szenen sein. Zudem sollte es keine digitalen Bearbeitungen oder Filter enthalten, die das Bild verfälschen könnten. Ein reelles Bild sollte also die Realität so wiedergeben, wie sie tatsächlich ist, ohne künstliche Veränderungen oder Inszenierungen. Letztendlich ist die Reellheit eines Bildes auch subjektiv und kann je nach Betrachter unterschiedlich wahrgenommen werden. **
-
Ist eine Zahl immer reell?
Nein, eine Zahl ist nicht immer reell. Es gibt auch komplexe Zahlen, die aus einem Realteil und einem Imaginärteil bestehen. Reelle Zahlen sind jedoch ein Teilmenge der komplexen Zahlen, bei denen der Imaginärteil gleich null ist. **
-
Wann ist eine Zahl reell?
Eine Zahl ist reell, wenn sie eine reale Zahl ist, das heißt, wenn sie zur Menge der rationalen oder irrationalen Zahlen gehört. Reelle Zahlen können als Dezimalzahlen dargestellt werden und haben eine endliche oder unendliche Anzahl von Nachkommastellen. Im Gegensatz dazu gehören komplexe Zahlen nicht zur Menge der reellen Zahlen. **
-
Wann ist eine Zahl nicht reell?
Eine Zahl ist nicht reell, wenn sie nicht auf der Zahlengeraden liegt. Das bedeutet, dass sie entweder imaginär oder komplex ist. Imaginäre Zahlen haben die Form a+bi, wobei i die imaginäre Einheit ist und b eine reelle Zahl. Komplexe Zahlen haben sowohl einen realen als auch einen imaginären Teil. In beiden Fällen sind diese Zahlen nicht reell, da sie nicht einfach auf der Zahlengeraden dargestellt werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.